
Эксперименты Гонтаревой. Эксперты рассказали, как спасти гривну в крутом пике
Мнения экспертов относительно целесообразности внедрения Нацбанком рыночного курсообразования разнятся.
 Подпишитесь на нас в Google

© Reuters
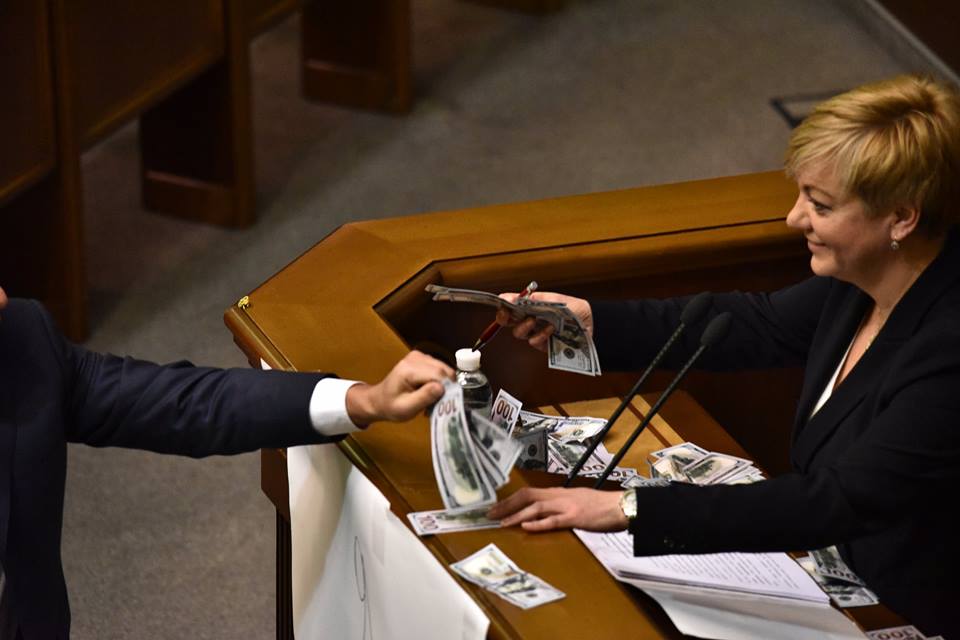
5 февраля Национальный банк решил провести в Украине финансовый эксперимент. Регулятор значительно повысил учетную ставку (с 14% до 19,5%), прекратил проводить ежедневные валютные аукционы и отказался от индикативного курса гривны с целью установления банками единого рыночного курса на основании объективных параметров спроса и предложения.
Уже на следующий день доллар резко взлетел в цене - на 5 грн. Этот день в сети называли для гривны "черной пятницей". С 6 февраля национальная валюта едва ли не ежедневно устанавливала антирекорды.
Когда через несколько дней курс добрался до отметки 25 грн/долл, экономические эксперты прогнозировали гривне непродолжительную задержку на таком уровне, а со временем обещали постепенное подорожание.
Но что-то в эксперименте Нацбанка пошло не так. Крупнейший на тот момент антирекорд гривна установила 23 февраля. По официальному курсу НБУ доллар стоил 28,34 грн. А на межбанке и черном рынке следующее утро вообще достигал отметки 31,7 грн и 35 грн.
Такие цифры шокировали украинцев. Ведь рост доллара вызвал значительный рост практически на все продукты и товары. Владельцы валютных кредитов даже устроили пикет у здания НБУ, требуя освобождения Гонтаревой.
Несколько дней назад глава Нацбанка таки признала, что регулятор не в состоянии сдержать падение гривны, поэтому прибегает к жестким мерам - с 24 февраля вводит запрет банкам осуществлять покупку валюты по поручению клиентов.
Вчера, 25 февраля, гривна действительно немного укрепилась. Но уже 26 февраля после отмены такого запрета и открытия межбанковского рынка курс доллара взлетел до 33,5 грн.
Экстренное спасение гривны
К критике валютной политики Нацбанка присоединился и премьер Арсений Яценюк. В частности, он обвинял Нацбанк в попустительстве в вопросе выведения иностранной валюты из Украины и создании ее дефицита, из-за чего и падала гривна.
25 февраля Порошенко собрал экстренное совещание, на котором присутствовали, в частности, Гонтарева, Яценюк и Яресько, с целью отыскания путей спасения гривны.
По результатам совещания, главы НБУ и Минфина сделали совместное заявление. Они заверили, что обвал гривны не имеет под собой фундаментальных причин и вызван действиями спекулянтов, а также паникой экономических игроков.
"Все, что сейчас происходит на валютном рынке - это последствия спекуляций и эмоций", - заявила Яресько и добавила, что Кабмин и Нацбанк будут совместно бороться с валютными спекулянтами и добиваться возврата валютной выручки экспортерами.
При этом глава Минфина подчеркнула, что отставка Гонтаревой на данный момент не обсуждается.
ТСН.ua опросил экспертов, как они расценивают такие заявления главных финансовых менеджеров Украины и насколько целесообразным был проведенный Нацбанком эксперимент.
© Прес-служба БЮТ
- 25 февраля на межбанке происходило ручное регулирование, поскольку, по сути, межбанковский рынок не был полностью закрыт. Разговоры о том, что он (рынок, - ред.) остановился - неправда. Но де-факто можно сказать, что там работы почти не было, потому что когда я смотрел в конце дня, то там было $ 3,5 млн оборота всего-навсего. Для сравнения, днем ранее оборот составлял $ 167 млн. Но в конце дня (25 февраля, - ред.) я посмотрел информацию, оборот валютного рынка вчера был $ 92 млн, но из них $ 80 млн купил Нацбанк. То есть, если вычесть ту сумму, то рынка практически не было. Но там еще возникают вопросы, на которые я могу строить какие-то догадки, но что там произошло - не знаю. Очевидно, что там шла какая-то ручная работа, ручной режим управления, включая курс и продажу валюты.
Когда мы говорим о какой-то продуманной стратегии участия Национального банка на рынке, то вчерашние события говорят, что ее (стратегии - ред.) нет. НБУ купил валюту, очевидно, тогда, когда курс уже был 21. Я видел такой курс на межбанковском рынке. Нельзя допускать таких резких колебаний курса. Его надо нащупывать. Трагедия нынешней ситуации в том, что никто не знает курса. Его нет. Поэтому задача Национального банка - помочь рынку нащупать курс, убивая спекулянта, убивая возможности зарабатывать на этом курсе.
© razumkov.org.ua
- В основе нынешних проблем, на мой взгляд, лежит именно недоверие к Центральному банку, к его политике и способности ввести какие-то рациональные меры по недопущению дисбалансов на валютных рынках.
Отсутствие доверия связано с тем, что НБУ не находит инструментов контроля. Поэтому основную роль в обесценивании гривны играет не столько паника, сколько спекулятивные моменты.
Большие проблемы заключаются в том, что с началом проблем нужно было вводить разного сорта контроли, например, за тем, как используются кредиты рефинансирования. И не исключено, по мнению многих специалистов, что значительная часть средств, которые Центральный банк предоставляет коммерческим банкам, попадают на валютные рынки, провоцируя дальнейшую девальвацию.
То же касается импортных контрактов. Только сейчас Центральный банк говорит, что будет тщательно их проверять. Посмотрим, как это будет воплощаться в жизнь. Но то, что инструменты вывода валюты через фиктивные импортные контракты были и раньше, еще осенью прошлого года, это почему-то оставалось вне интересов Центрального банка.
Также и с попытками возврата валютной выручки. НБУ совсем этим не занимался. Об этом только говорилось, что, мол, через 30, через 40, через 50 дней банки начнут возвращать выручку. Но они не возвращали. Поэтому сейчас, возможно, что-то начнут делать. Но нужно также согласовать с тем, чтобы экспортеры имели доступ к своим же ресурсам. То есть не требовать, чтобы они продавали 75% своей выручки, а вернуться к нормальным 50%, как это было.
Нацбанк проводил очень много различных экспериментов при руководстве последней главы Центробанка. Очень много разного сорта намерений, начинаний, решений, которые затем отменялись. Даже вчерашнее решение о запрете банкам выполнять импортные заказы своих агентов - утром оно принимается, вечером уже отменяется. Это как раз лишнее подтверждение того, что руководство Центрального банка просто не понимает, то делает, и имеет крайне низкую способность к внедрению рациональной политики.
Когда был индикативный курс, там был хоть какой-то якорь, чтобы поддерживать курсовую динамику. Там хоть каким-то образом были видны ограничения. А то, что существовал теневой сектор, так он и сейчас никуда не исчез. Ничего не изменилось. Кроме того, что и официальный курс, и межбанковский, и уличный выросли с 20-то до 30-ти и выше. И все равно нет ни единого курса, ни доступа к валюте. Раньше мы не могли купить $ 200, сейчас мы не можем купить $ 100 Это пример того эксперимента, тех не взвешенных решений Центробанка, которые не принесли никакого положительного результата, только усилив разбалансированность.
Курс в нынешней ситуации если и откатится, то лишь символически. Чтобы увидеть существенное укрепление, надо чтобы существенно укрепилось управления Центрального банка и фактически изменилась политика Центрального банка.

© telegraf.com.ua
- Я не согласен с заявлением Гонтаревой и Яресько об отсутствии фундаментальных причин для падения гривны. Конечно же они присутствуют, их несколько.
Первая причина: в стране сохраняется торговый дефицит и дефицит счетов текущих операций. Это основные характеристики, которые показывают, что девальвационное давление присутствует.
Вторая причина: в Украине значительные внешние долги. В этом году страна должна погасить $ 10 млрд суверенного и квазисуверенного долга.
Третья причина: низкий объем золотовалютных резервов, которые находятся где-то на уровне $ 6 млрд сейчас. Это едва перекрывает один месяц нашего импорта.
Четвертая: долги внешнего сектора. Они достаточно большие и их тоже нужно возмещать. На руках у частного сектора находится более $ 100 млрд внешнего долга. Около $ 10 млрд придется либо отдавать в этом году, либо реструктуризировать эти деньги.
В целом эксперимент НБУ был правильным, но ошибка государственного регулятора была в том, что он никакими действиями его подкрепил. Он (эксперимент, - ред.) абсолютно бы нормально сработал в том случае, если бы были разблокированы программы захода денег в страну. А поскольку произошел значительный временной лаг, мы видели такую серьезную девальвацию. Но это, кстати, было ожидаемо. Когда происходит переход к рыночному курсообразованию, то проблема заключается в том, что ты не можешь долго держать рынок в подвешенном состоянии. Когда рынок видит, что валюта на рынок не приходит и спрос не удовлетворяется, рынок начинает паниковать. И он действует в чем-то, конечно, иррационально.
От регулятора сейчас нужны очень взвешенные заявления и недопущения ошибок в них. Ведь подача неправильных сигналов на рынок всегда оборачивается катастрофой для любого регулятора любой страны.
Изменить ситуацию может приход денег от МВФ, который в свою очередь разблокирует для нас международные финансовые кредиты на сумму около $ 8 млрд. Но проблема, которую я здесь вижу - это то, что МВФ должен был собраться на этой неделе по поводу Украины. Но для того, чтобы это произошло, украинский парламент должен был принять те поправки в законы и бюджет Украины для того, чтобы можно было вынести вопрос Украины на заседание совета директоров МВФ. Общее ожидание было такое, что в среду (25 февраля - ред.) соберется украинский парламент. Он не собрался. Это означает, что Украина не вынесет свой вопрос на этой неделе. Есть существенные риски, что МВФ будет рассматривать решение по Украине с временным лагом. То есть, если предположить, что действителено 3 марта состоится обсуждение этих законов в ВР, то в лучшем случае это означает, что в конце следующей неделе может состояться собрание директоров МВФ по Украине. Но существуют риски того, что этого может не произойти.
Я боюсь, что мяч уже не на поле НБУ, мяч находится на стороне поля Верховной Рады и Кабмина. Вот от них зависит дальнейшая судьба страны. Если они в состоянии принять необходимые законы для того, чтобы открыть для нас необходимые программы кредитования, тогда ситуация войдет в управляемое русло и тогда НБУ будет чем руководить.
Сейчас для них главное - не поддаться на провокации и не начать сливать наши золотовалютные резервы для стабилизации курса. Это самая большая опасность, которая может быть.
Также сейчас необходимо инициировать реформы. Потому что то, что мы получаем - это не финансовая помощь. Это кредиты, которые надо будет отдавать. На фоне стагнирующей экономики отдавать их будет все сложнее. Надо дать возможность начать нормально работать экономике. И попробовать привлечь инвестиции. Это означает реально на высокой скорости запустить маховик реформ.
Если не принимать никаких мер, то Украину ждет дефолт, широкомасштабный и неуправляемый.
26 февраля Нацбанк час держал в тайне курсы валют, а затем ошарашил рынок долларом по 30 грн. Правда, позже регулятор порадовал дилеров коммерческих банков новостью о готовности насытить валютный рынок "дешевыми" долларами. По данным агентства "Интерфакс-Украина", стоимость одного "зеленого" составит 28,046032 грн.
Ольга Скичко